Assurance profession libérale : RC Pro, multirisque et santé pour indépendants

Date : 
9
October
2026
Durée : 
4
 min
Écrit le 
9
October
2026
 -  
Mis à jour le 
Temps de lecture : 
4
 minute
 minutes
assurance pro profession liberale
En Bref

Que vous soyez avocat, notaire, architecte, professionnel de santé ou consultant indépendant, votre activité professionnelle vous expose à des risques financiers et juridiques majeurs. Cet article passe en revue tout ce qu'il faut savoir sur l'assurance profession libérale en 2026 : obligations, garanties, prix et conseils pour bien vous protéger.

Sommaire

Voici les facettes couvertes dans cet article : l'essentiel à retenir, la définition de l'assurance profession libérale, la RC Pro comme socle, les obligations légales, les distinctions entre types de responsabilité civile, les autres assurances clés, les cas particuliers par métier, les tarifs 2026, les critères de tarification, la souscription avec Stello et une FAQ rapide.

L'essentiel à retenir pour une profession libérale en 2026

En tant que professionnel libéral, votre priorité est de savoir précisément de quoi vous avez besoin pour exercer en conformité et en sécurité. Voici les informations clés à retenir :

  • La responsabilité civile professionnelle (RC Pro) est obligatoire pour de nombreuses professions réglementées : professionnels de la santé (loi du 4 mars 2002), avocats, notaires, experts-comptables, architectes, agents immobiliers. L'assurance responsabilité civile professionnelle est obligatoire pour certaines professions, et son absence expose à des sanctions lourdes.
  • Fourchette de prix 2026 : la RC Pro seule coûte entre 90 € et 350 €/an selon l'activité. Un pack RC Pro + multirisque professionnelle + protection juridique se situe entre 300 € et 900 €/an pour un cabinet ou bureau standard.
  • Sans assurance responsabilité civile, les conséquences sont concrètes : mise en cause personnelle, saisie du patrimoine, refus d'accès aux marchés publics, voire cessation d'activité après un sinistre majeur non couvert.
  • Les professions libérales ont plusieurs options d'assurance en France. Un courtier digital comme Stello permet d'obtenir un devis en moins de 3 minutes, une attestation immédiate après souscription et des contrats adaptés aux professions libérales comme aux auto entrepreneurs.

Qu'est-ce que l'assurance profession libérale ?

L'assurance profession libérale n'est pas un contrat unique. C'est un ensemble de garanties conçues pour répondre aux besoins spécifiques des professionnels exerçant en indépendant, avec des offres modulaires proposées par des plateformes comme Stello, assurance professionnelle en ligne.

  • Profession libérale : toute activité intellectuelle, technique ou de soins exercée de façon indépendante - avocats, notaires, architectes, consultants, psychologues, professionnel de la santé (médecins, infirmiers, kinésithérapeutes, dentistes), formateurs, développeurs web, etc.
  • L'assurance profession libérale regroupe plusieurs contrats : RC Pro, multirisque professionnelle, protection juridique, complémentaire santé, prévoyance, assurance auto professionnelle, voire garantie décennale pour certains métiers du bâtiment. Les professions libérales doivent souvent souscrire des assurances spécifiques adaptées à leur secteur.
  • Responsabilité civile vs responsabilité civile professionnelle : la première couvre les dommages de la vie privée (incluse dans l'assurance habitation), la seconde couvre exclusivement les dommages liés à l'activité professionnelle - erreurs, omissions, défaut de conseil. Pour aller plus loin, un guide détaille la différence entre RC pro et garantie RC privée.
  • Ces assurances protègent contre les dommages corporels, matériels et immatériels causés à des tiers, ainsi que les biens et revenus du professionnel en cas de sinistre.

RC Pro : le socle de l'assurance profession libérale

La RC Pro constitue la base de toute protection pour un libéral. Elle couvre la réparation des préjudices causés à un client, un fournisseur ou un tiers du fait d'une faute, d'une erreur de conseil, d'une négligence ou d'une omission dans l'exercice de votre activité. La RC Pro couvre les dommages causés à des tiers, qu'ils soient matériels, corporels ou immatériels.

Voici des exemples concrets en 2026 :

  • Un expert-comptable fait une erreur de calcul dans une déclaration fiscale, entraînant un redressement pour son client. La RC Pro prend en charge l'indemnisation et les frais de défense.
  • Un avocat donne un conseil juridique erroné provoquant une perte financière importante pour son client.
  • Un architecte dont la conception comporte un défaut ayant des conséquences sur un chantier : sa RC Pro couvre les dommages causés à des tiers liés à cette erreur. Pour les litiges courants que couvre la RC Pro, les situations sont plus variées qu'on ne le pense.

L'assurance responsabilité civile professionnelle prend en charge l'indemnisation des victimes et les frais de défense (honoraires d'avocats, expertise) dans les limites prévues au contrat. Elle agit comme un bouclier du patrimoine personnel du libéral, surtout pour les auto entrepreneurs qui confondent souvent RC Pro et simple responsabilité civile.

Obligations légales : quand la RC Pro est-elle obligatoire ?

La conformité n'est pas une option. Les obligations d'assurance varient selon la profession et le statut juridique de l'individu, mais pour de nombreux pros, la loi impose clairement une RC Pro. L'assurance RC Pro est obligatoire pour certaines professions réglementées.

  • Professionnels de la santé libéraux : la loi du 4 mars 2002 (loi Kouchner, article L.1142-2 du Code de la santé publique) impose à tout professionnel de santé libéral de souscrire une RC Pro avant d'exercer. Les plafonds de la RC Pro doivent être au minimum 8 millions d'euros par sinistre. La RC Pro doit garantir au minimum 8 millions d'euros par sinistre pour ces professions.
  • Professions juridiques et judiciaires : avocat, notaire, huissier - l'obligation découle de lois sectorielles et des règlements intérieurs des Ordres.
  • Professions du chiffre : expert-comptable, commissaire aux comptes - obligation issue de l'ordonnance du 19 septembre 1945.
  • Architectes : loi du 3 janvier 1977, article 16. L'attestation doit être renouvelée chaque année auprès de l'Ordre.
  • Agents immobiliers : la loi Hoguet conditionne la délivrance de la carte professionnelle à la justification d'une RC Pro.

L'absence de RC Pro expose à des sanctions disciplinaires de l'Ordre (radiation temporaire ou définitive) et une amende de 45 000 € est prévue pour défaut d'assurance dans certains cas. Pour les professions libérales non réglementées, la RC Pro reste fortement recommandée même si elle n'est pas légalement imposée. Les clients - grands comptes, collectivités - exigent souvent une attestation de contrat RC Pro avant signature de contrat ou appel d'offres.

RC Pro, RC exploitation, RC vie privée : bien faire la différence

La confusion entre ces trois couvertures est fréquente. Voici les explications nécessaires pour y voir clair, un sujet détaillé dans notre guide sur la différence entre RC Pro et RC exploitation :

  • RC Pro (responsabilité civile professionnelle) : couvre les erreurs dans la réalisation de la prestation intellectuelle ou médicale - mauvais conseil, retard, défaut de résultat contractuel. C'est la protection du savoir-faire.
  • RC exploitation : couvre les dommages causés dans la vie courante de l'entreprise - chute d'un client dans le cabinet, casse de l'ordinateur d'un tiers dans vos locaux, dégât des eaux affectant un voisin.
  • RC vie privée : incluse dans l'assurance habitation, elle ne couvre jamais les dommages liés à une activité professionnelle, même pour un auto entrepreneur travaillant à domicile.

En place d'un empilement de contrats, la réponse pratique pour les professions libérales est un contrat combinant RC Pro + RC exploitation, inclus soit dans une RC Pro étendue, soit dans une assurance multirisque professionnelle.

Les autres assurances clés pour une profession libérale

Au-delà de la RC Pro, plusieurs contrats complètent la protection d'un libéral. L'assurance multirisque professionnelle couvre plusieurs facettes de l'activité et protège contre les principaux risques liés à l'exercice.

  • Multirisque professionnelle : protège les locaux et le matériel contre divers sinistres (incendie, dégât des eaux, vol, bris de glace). Elle inclut souvent la responsabilité civile professionnelle et la garantie décennale pour les métiers concernés. La multirisque professionnelle inclut souvent une garantie perte d'exploitation (assurance perte d'exploitation), qui maintient vos revenus en cas d'interruption forcée. Elle est recommandée mais non obligatoire. Pour en comprendre la valeur, consultez pourquoi prendre une assurance multirisque professionnelle.
  • Protection juridique : les assurances de protection juridique assistent les professionnels en cas de litige - prise en charge des honoraires d'avocat, frais d'expertise et assistance en cas de contentieux avec un client, un bailleur, l'URSSAF ou un fournisseur.
  • Complémentaire santé TNS : la mutuelle santé couvre les frais de santé non remboursés par l'Assurance Maladie (optique, dentaire, hospitalisation, dépassements d'honoraires). Les travailleurs non-salariés (TNS) ont souvent une protection sociale limitée, ce qui rend cette assurance santé indispensable.
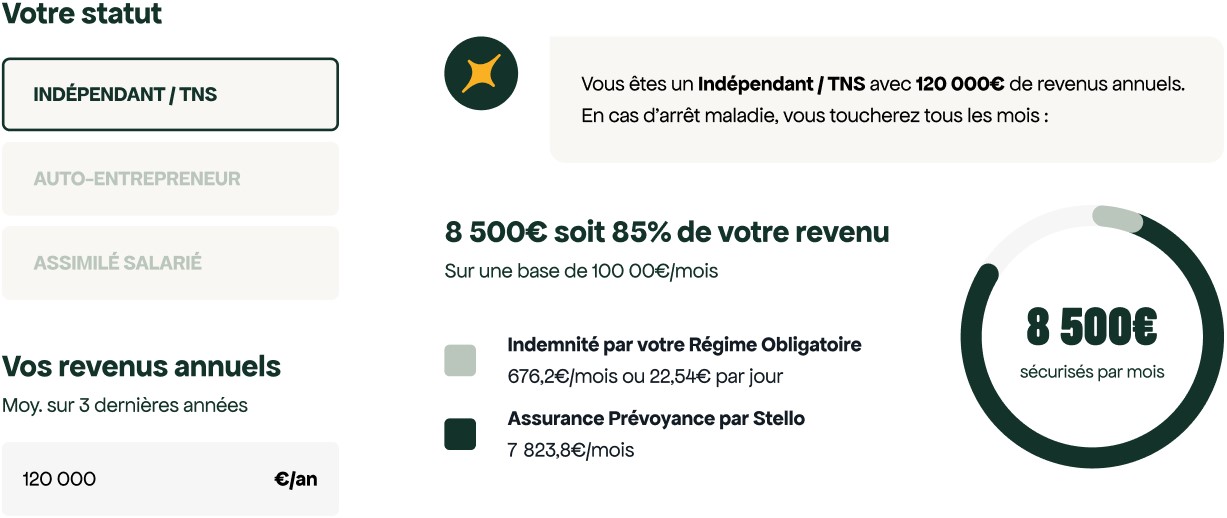
  • Prévoyance : la prévoyance TNS garantit une rente ou des indemnités en cas d'arrêt de travail, d'invalidité ou de décès. Les contrats loi Madelin permettent d'optimiser fiscalement les cotisations. Le Plan d'Épargne Retraite (PER) aide quant à lui à constituer un complément de revenus pour la retraite.
  • Assurance auto professionnelle : l'assurance automobile professionnelle est obligatoire pour les véhicules utilisés dans le cadre de l'activité. L'usage professionnel doit être explicitement déclaré - visites clients, tournées - sous peine de refus d'indemnisation en cas d'accident. Une assurance auto dédiée à l'usage pro est distincte d'une simple assurance auto privée.

Cas particuliers : professionnel de la santé, professions de conseil, auto entrepreneur

Chaque situation professionnelle présente des spécificités qui influencent le choix des garanties. Voici les explications pour trois grands profils :

  • Professionnel de la santé libéral : les risques corporels sont parmi les plus graves. L'assurance responsabilité civile médicale impose des plafonds élevés - les plafonds de la RC Pro sont de 8 millions d'euros par sinistre au minimum. Elle indemnise les patients pour les erreurs médicales. Une protection juridique médicale est un avis judicieux pour couvrir les litiges spécifiques (erreurs de diagnostic, responsabilité administrative).
  • Professions de conseil (consultant, coach, formateur, développeur web, SEO freelance) : les dommages immatériels dominent - perte de chiffre d'affaires d'un client, bug informatique, retard de livraison, perte de données. L'expertise de ces pros nécessite une RC Pro incluant l'option « erreur de conseil, perte de données ». C'est un espace où les offres d'assurance doivent être adaptées aux risques spécifiques de l'activité exercée, qu'il s'agisse d'une RC Pro pour les développeurs ou de la RC Pro pour un freelance en informatique. Découvrez quelle RC Pro pour un freelance.
  • Auto entrepreneur en profession libérale : le statut simplifié de la micro entreprise ne dispense ni de souscrire une RC Pro (si la profession est réglementée) ni une assurance auto professionnelle adaptée. Les salariés n'existent pas en auto-entreprise, mais la responsabilité reste entière ; la question de savoir si la RC Pro auto-entrepreneur est obligatoire dépend toutefois du secteur exercé.

Protégez votre exercice en indiquant dans vos contrats toutes les activités réellement exercées. Par exemple, un kiné qui fait aussi du coaching sportif, ou un consultant qui développe du logiciel, doit déclarer chaque activité pour éviter un refus de garantie en cas de sinistre ; des solutions permettent d'assurer plusieurs activités avec une seule RC Pro.

Combien coûte une assurance profession libérale en 2026 ?

Le budget à prévoir dépend de votre métier, de votre chiffre d'affaires et de vos besoins. Voici des fourchettes de prix indicatives pour 2026 :

  • RC Pro de base pour une profession de conseil : entre 120 € et 250 €/an. Pour les consultants en management, le coût dépend des garanties retenues pour la RC Pro d'un conseil en management. Pour les profils les moins exposés, la RC Pro peut coûter entre 70 € et 150 € par an selon le tarif RC Pro retenu.
  • RC Pro pour un professionnel de la santé libéral : entre 200 € et 800 €/an selon la spécialité et le titre exercé. Les plafonds de la RC Pro sont de 8 millions d'euros par sinistre minimum.
  • Multirisque professionnelle (local + matériel) : en moyenne entre 200 € et 600 €/an pour un petit cabinet ou bureau de moins de 80 m². Une partie de ce budget couvre spécifiquement l’assurance du local professionnel. Selon l'Observatoire des prix Insurio, la médiane se situe autour de 18,90 €/mois pour les métiers surveillés.
  • Assurance auto professionnelle : coûte généralement 20 à 40 % de plus qu'une simple assurance auto « usage privé et trajet travail », mais évite les refus d'indemnisation en cas d'accident en mission avec votre véhicule.
  • Regrouper RC Pro, multirisque professionnelle, protection juridique et éventuellement cyber chez un même courtier comme Stello permet d'optimiser le budget global et la cohérence des garanties, tout en bénéficiant de l’expérience et des avis des clients Stello.

Les critères qui font varier la prime d'assurance

Comprendre ce qui influence le prix de votre assurance vous aide à mieux négocier et à ajuster vos garanties. Voici les principaux facteurs :

  • Type d'activité professionnelle : le niveau de risque varie considérablement d'un métier à l'autre (chirurgien vs consultant en marketing, notaire vs photographe). Le code des assurances classe les risques par secteur.
  • Chiffre d'affaires et volume d'activité : plus l'exposition est importante (nombre de dossiers, de patients, de projets), plus le risque statistique de sinistre augmente.
  • Historique de sinistralité : plusieurs années sans sinistre peuvent donner droit à une remise ; des sinistres répétés entraînent une hausse des cotisations.
  • Montants de garanties et franchises : des plafonds d'indemnisation élevés et des franchises basses augmentent la prime, et inversement. Attention aux offres à bas prix qui cachent des franchises dissuasives.
  • Options ajoutées : protection juridique, cyber-risques, assurance matériel informatique, perte d'exploitation, extension à l'international - chaque option a un impact sur le développement du tarif final.

Comment choisir et souscrire son assurance profession libérale avec Stello

Le rendez vous avec un courtier traditionnel n'est plus la seule voie. Voici comment procéder en ligne avec Stello pour une souscription efficace :

  • Listez vos besoins : RC Pro obligatoire ou non selon votre profession, local à assurer (siège social ou cabinet), matériel, véhicule, besoin de complémentaire santé et de prévoyance.
  • Le processus Stello : un questionnaire simplifié en ligne permet d'obtenir un devis instantané en moins de 3 minutes. Stello compare plusieurs assureurs partenaires et personnalise les garanties selon votre situation réelle. Les informations collectées restent confidentielles dans votre espace client.
  • Attestation immédiate : après signature électronique et paiement en ligne, l'attestation de RC Pro est disponible immédiatement dans votre espace - indispensable pour les inscriptions aux Ordres professionnels ou les réponses aux appels d'offres.
  • Révision annuelle : si votre chiffre d'affaires évolue, si vous ajoutez de nouvelles activités ou embauchez des salariés, adaptez votre contrat pour garder des garanties cohérentes et un tarif optimisé. Les cotisations des contrats d'assurance peuvent bénéficier de déductions fiscales sous certaines conditions, notamment via les dispositifs Madelin.

FAQ courte sur l'assurance des professions libérales

  • La RC Pro est-elle obligatoire pour toutes les professions libérales ? Non. Elle est imposée par la loi pour les professions réglementées (professionnel de santé, avocat, agent immobilier, architecte, expert-comptable, etc.). Pour les professions non réglementées, elle reste fortement recommandée comme mesure de prévention et de protection.
  • Une simple assurance responsabilité civile suffit-elle si je suis auto entrepreneur ? Non. La responsabilité civile vie privée ne couvre aucun dommage lié à votre activité professionnelle. Une vraie RC Pro est nécessaire dès que vous réalisez des prestations pour des clients, quel que soit votre statut. Consultez la RC Pro de l'auto-entrepreneur pour plus de détails.
  • Puis-je déduire mes cotisations d'assurance de mon résultat fiscal ? En règle générale, oui, dans le cadre d'une entreprise individuelle ou d'une société. Pour la complémentaire santé et la prévoyance, les contrats Madelin offrent un avantage fiscal supplémentaire aux TNS (hors micro entreprise au régime micro-fiscal).
  • Que se passe-t-il si j'exerce sans l'assurance responsabilité civile professionnelle et que je cause un dommage important ? Votre patrimoine personnel est directement engagé. Tout jugement en votre défaveur peut entraîner la saisie de vos biens personnels. Vous risquez également des sanctions disciplinaires et une amende pouvant atteindre 45 000 €.
  • Réponse rapide à vos besoins : réalisez un devis Stello en ligne dès maintenant pour obtenir un tarif personnalisé et une attestation d'assurance profession libérale sous 24 h. Protégez votre vie professionnelle sans attendre.

‍

À découvrir ensuite

Ces contenus pourraient vous intéresser !

Assurance profession libérale : RC Pro, multirisque et santé pour indépendants

Découvrez les garanties essentielles de l'assurance pour les professions libérales et protégez votre activité. Lisez notre article pour en savoir plus.

Assurance RC Pro Photographe : tout savoir pour protéger votre activité en 2026

Découvrez pourquoi la RC photographe est indispensable pour protéger votre activité. Protégez-vous des imprévus, lisez notre article pour en savoir plus.

RC Pro pour auto-entrepreneur : tout comprendre et bien choisir en 2026

Découvrez RC Pro pour auto-entrepreneur : tout comprendre et bien choisir en 2026 pour protéger votre activité.

Entre 2 missions ou en pause d'activité : faut-il garder sa RC Pro freelance ou la suspendre en 2026 ?

Entre 2 missions ou en pause d'activité, faut-il garder sa RC Pro freelance ou la suspendre en 2026 ? Découvrez nos conseils.

Mon sous-traitant freelance a fait une erreur chez mon client : qui paie, qui est responsable ?

Erreur du sous-traitant freelance : qui doit assumer les coûts? Explorez les responsabilités en cas de faute.

Je viens de signer un gros client : ma rc pro est-elle suffisante pour cette nouvelle mission ?

Vous venez de signer un gros client ? Vérifiez si ma rc pro est suffisante pour les exigences de votre nouvelle mission.

Mon chiffre d'affaires a baissé : ma RC Pro doit-elle baisser aussi ? (et comment l'obtenir)

Découvrez si la baisse de votre chiffre d'affaires doit influencer votre RC Pro. Informez-vous sur les ajustements possibles.

Hausse de votre assurance RC Pro en 2026 : pouvez vous refuser l’augmentation ou résilier votre contrat ?

Hausse de votre assurance RC Pro en 2026 ? Informez-vous sur vos droits pour refuser l'augmentation ou résilier votre contrat.

“Le duo gagnant : Portail Auto-Entrepreneur & Stello pour sécuriser les micro-entrepreneurs”

Depuis plusieurs années, Stello collabore avec Portail Auto-Entrepreneur, acteur majeur de l’accompagnement des auto-entrepreneurs en France, afin d’aider les auto-entrepreneurs à sécuriser leur activité dès le départ, notamment grâce à la RC Pro et aux assurances adaptées à leur métier.

Nouvelle activité, nouveau risque : votre RC Pro vous couvre-t-elle vraiment ?

Que se passe-t-il réellement lorsque vous ajoutez une nouvelle activité ? Faut-il modifier votre contrat RC Pro ? Quels sont les risques si vous ne le faites pas ? On vous explique tout.

Retard de livraison et pénalités client : dans quels cas la RC Pro peut-elle vraiment intervenir ?

La RC Pro est souvent perçue comme un bouclier mais en matière de retard, la réalité est plus nuancée. Tout dépend de l’origine du retard, du préjudice subi par le client et surtout… des garanties prévues dans votre contrat.

Bien s’assurer quand on se lance en indépendant : focus sur la RC Pro avec Independant.io et Stello

Se lancer en indépendant est une aventure enthousiasmante… mais aussi semée de décisions structurantes. Choix du statut, outils de gestion, clients, missions, et bien sûr : l’assurance professionnelle.

Erreur de conseil : la RC Pro peut-elle vraiment vous coûter (ou sauver) une année de chiffre d’affaires ?

La RC Pro vous protège lors d'une erreur de conseil. Découvrez comment !

RC Pro : suis-je couvert en cas de négligence dans la gestion de portefeuille ?

Un mauvais arbitrage, une recommandation inadaptée, un oubli de réallocation, une analyse incomplète : ce que couvre la RC Pro

Erreur dans un rapport : suis-je vraiment couvert par ma RC Pro ?

RC Pro : que faire en cas d’erreur sur un rapport ? Responsabilité, démarches et couverture de l’assurance expliquées.

Sans RC Pro, cette erreur m’aurait coûté 20 000 € : retour d’expérience d’un freelance

Témoignage de Julien, photographe freelance depuis cinq ans, après un incident qui aurait pu lui coûter très cher… sans sa RC Pro photographe

Photographe, vidéaste : suis-je couvert si je casse un bien chez le client ?

Etes-vous couvert si vous causez un dommage chez le client ? C’est précisément là qu’intervient la RC Pro photographe, une assurance essentielle pour exercer en toute sérénité.

Comment une ESN peut trouver des missions et sécuriser ses collaborations

Guide complet pour comprendre comment une ESN peut développer efficacement son activité, tout en restant couverte grâce à une assurance RC Pro adaptée.

RC Pro : les professions réglementées assurées chez Stello

Certaines professions n’ont pas le droit à l’erreur. Découvrez pourquoi la RC Pro est obligatoire pour les métiers réglementés et comment Stello vous aide à protéger votre activité.

RC Pro et double activité : une seule assurance suffit-elle vraiment ?

Cumuler plusieurs activités professionnelles est aujourd’hui courant, surtout chez les indépendants, freelances et micro-entrepreneurs. Mais cette polyvalence soulève une question essentielle : faut-il souscrire une deuxième assurance RC Pro lorsqu’on exerce plusieurs métiers ou activités différentes ?

Micro-entreprise et collaborations multiples : gérer les responsabilités croisées

L'assurance pro pour micro-entreprise est indispensable pour sécuriser votre activité et vos collaborations.

RC PRO agent immobilier : pourquoi cette assurance est indispensable pour votre activité

Une erreur, une omission ou un manquement dans le cadre d’une transaction peut entraîner des conséquences financières lourdes. C’est là qu’intervient la RC pro agent immobilier, autrement dit la responsabilité civile professionnelle spécifique aux métiers de l’immobilier.

RC Pro : que se passe-t-il en cas de cessation d’activité ou de licenciement ?

Cesser son activité professionnelle, que ce soit par choix ou par contrainte, n’est jamais une décision anodine. Mais une question reste souvent en suspens : que devient votre assurance RC Pro ? Est-elle encore utile ? Faut-il la maintenir ? Et couvre-t-elle les éventuels litiges post-activité ?

RC Pro : pourquoi vous devez absolument mettre à jour votre contrat

Souscrire une assurance RC Pro est une excellente première étape pour sécuriser votre activité d’indépendant ou de freelance. Mais ce que beaucoup ignorent, c’est que votre contrat doit évoluer avec vous.

RC Pro auto-entrepreneur obligatoire : suis-je concerné ?

La RC Pro auto-entrepreneur n’est légalement obligatoire que dans certains secteurs réglementés, mais elle reste vivement recommandée quelle que soit votre activité.

RC Pro auto-entrepreneur : faut-il vraiment rester en micro-entreprise ou changer de statut ?

On compare les statuts les plus courants, on décrypte les impacts sur votre responsabilité professionnelle, et on vous donne les bons réflexes pour que votre assurance RC Pro reste adaptée à votre réalité d’entrepreneur.

RC Pro : êtes-vous vraiment couvert en cas d’erreur de conseil ?

Dans un monde où la moindre négligence peut se transformer en litige, la responsabilité civile professionnelle (RC Pro) est devenue un véritable bouclier pour les freelances, consultants et prestataires de services

Association : devez-vous vraiment souscrire une assurance RC Pro ?

Une assurance responsabilité civile professionnelle (RC Pro) peut s’avérer indispensable pour protéger l’association, ses membres, ses dirigeants et les tiers.

RC Pro et protection juridique : le duo indispensable pour sécuriser votre activité pro

Un retard, un désaccord contractuel ou une simple négligence peuvent suffire à fragiliser votre entreprise. Pour anticiper ces risques, deux protections essentielles méritent votre attention : la Responsabilité Civile Professionnelle (RC Pro) et la protection juridique professionnelle.

Responsabilité croisée : quand vos clients devraient aussi être bien assurés que vous

La Responsabilité Civile Professionnelle (RC Pro) joue un rôle central, mais elle ne fait pas tout. Quand on parle d’assurance professionnelle, on pense souvent à se couvrir soi-même. Mais qu’en est-il de vos clients ?

Auto-entrepreneuriat étudiant : mode d’emploi pour se lancer simplement

Étudier et entreprendre en parallèle ? C’est non seulement possible, mais de plus en plus courant. Le statut d’auto-entrepreneur permet aujourd’hui à des milliers d’étudiants de lancer leur activité en toute simplicité, tout en poursuivant leur formation.

Pourquoi les freelances du digital ne doivent pas négliger la souscription d’une RC Pro ?

L’assurance responsabilité civile professionnelle (RC Pro), souvent perçue comme secondaire, devient un véritable filet de sécurité pour protéger l’activité des freelances face aux imprévus.

Assurance RC Pro pour les chauffeurs VTC : protégez votre activité

Souscrivez à l'assurance RC Pro pour chauffeurs VTC avec Stello. Protégez votre activité des réclamations et dommages aux clients dès 17,90 €/mois.

Office Manager : 5 raisons pour lesquelles la RC pro est indispensable

Découvrez les 5 raisons clés pour lesquelles la Responsabilité Civile Professionnelle (RCP) est indispensable pour tout office manager freelance. Protégez-vous des erreurs et renforcez votre crédibilité.

Portraits d'Entrepreneurs Assurés chez Stello

Les clients Stello témoignent : découvrez l’intérêt d’assurer votre entreprise avec Stello

Comparatif des meilleures assurances RC Pro en 2026

Indépendants, Auto-entrepreneurs : Vous avez besoin d’aide pour trouver la meilleure assurance RC Pro en 2026? Découvrez notre comparatif 2026 pour faciliter vos recherches.

L’assurance professionnelle des agences web

Agences web: Protégez votre activité avec une RC Pro

Comparateur RC Pro : auprès de qui souscrire ?

Découvrez le comparatif des meilleurs assureurs pour souscrire une Responsabilité Civile Professionnelle (RC Pro)

RC Pro : protégez-vous des coûts cachés de vos erreurs professionnelles

La RC Pro est la solution pour vous protéger des coûts cachés de vos erreurs professionnelles

RC Pro : renforcer votre crédibilité auprès de vos clients

Comment renforcer votre crédibilité et la confiance de vos clients

Comment les entrepreneurs français protègent-ils leur business ?

Découvrez pourquoi 1 entrepreneur français sur 2 ne protègent pas leur activité avec une RC Pro.

Les Start-ups et la Responsabilité Civile Professionnelle : Ce que vous devez savoir

Start-ups : Découvrez l'importance cruciale de la Responsabilité Civile Professionnelle (RC Pro), ne loupez rien.

Start-ups et assurance RC Pro : Guide complet pour protéger votre aventure entrepreneuriale

Start-ups : Découvrez comment l'assurance responsabilité civile professionnelle (RC Pro) devient le bouclier essentiel.

Cas Pratiques RC Pro : Apprenez des Erreurs pour Protéger Votre Entreprise

Découvrez les leçons essentielles de cas pratiques en assurance Responsabilité Civile Professionnelle pour protéger votre entreprise.

RC Pro et l'indemnisation des clients : Un Pilier de la Protection Financière

L'assurance RC Pro et l'indemnisation des clients qui ont subi un préjudice suite à des erreurs ou négligences du professionnel.

Comment choisir la bonne assurance RC Pro

La RC Pro offre une couverture complète et fiable contre les conséquences financières. Découvrez comment bien la choisir.

Comparaison Assurance RC Pro et Assurance Décennale

Il est essentiel de choisir la bonne assurance pour votre entreprise. Les deux types d'assurances souvent confondus sont la RC Pro et la Décennale.

L'Assurance RC Pro pour les SASU

Dirigeant d'une SASU, il est essentiel de protéger votre entreprise et votre même. Une des mesures les plus importantes pour atteindre cet objectif est la RC Pro.

Un Guide Complet sur la RC Pro pour les entrepreneurs modernes

L'assurance responsabilité civile professionnelle (RC Pro) se démarque comme le bouclier de protection essentiel dont chaque entrepreneur moderne a impérativement besoin.

Qui doit s’assurer en RC pro ?

De nombreuses professions exigent une assurance RC Pro en raison des risques spécifiques liés à leur activité. Il est essentiel de se protéger contre les dommages ou préjudices causés dans l'exercice de leurs fonctions.

Quelle est la différence entre la RC pro et la garantie RC privée

La RC Pro est une assurance essentielle pour les professionnels. La RC Privée est une assurance destinée aux particuliers.

10 Cas de litiges courants que couvre la RC PRO

La RC Pro offre une couverture étendue pour diverses situations potentielles qui pourraient entraîner des pertes financières pour votre entreprise ou causer des préjudices à des tiers.

Quelle est la différence entre la RC PRO et la RC exploitation ?

La RC Pro et la RCE sont deux types d'assurances essentielles pour les entreprises, visant à couvrir différents aspects de leur responsabilité légale.

Comment faire un devis de RC Pro ?

La RC pro protège les entreprises et les pro. Cette couverture ainsi que son tarif varie selon la profession ou l'entreprise concernée.

Le guide de résiliation : résilier son assurance RC pro

Guide de résiliation : Découvrez comment résilier votre RC Pro dans diverses situations.

L'Attestation de Contrat RC Pro : Votre Bouclier de Protection Professionnelle

Assurance RC Pro : Tout savoir sur l'attestation, ses implications légales et son importance pour les professionnels réglementés.

Mon attestation d'assurance me couvre-t-elle en télétravail ?

Si vous travaillez depuis votre domicile, il est possible que votre employeur vous demande de fournir une attestation d'assurance habitation.

Garantie décennale : quels travaux couvre-t-elle ?

La garantie décennale est une obligation légale pour tout artisan dès lors qu'il intervient sur un chantier de construction (loi 78.12 du 4 janvier 1978).

Plomberie : bien choisir votre garantie décennale

Quels que soient les travaux de plomberie que vous réalisez sur un ouvrage, vous devez être couvert par une assurance décennale.

Electricien : 3 conseils pour votre assurance décennale

En tant qu'électricien, quel que soit votre statut, votre responsabilité professionnelle est engagée sur tous les chantiers sur lesquels vous intervenez.

5 minutes pour tout comprendre de l'assurance décennale des maçons

Quel que soit le statut de votre entreprise de maçonnerie, et même en tant qu'auto-entrepreneur, vous êtes responsable des travaux que vous effectuez.

Assurance décennale en BTP : Comment trouver la bonne ?

En tant qu'artisan du bâtiment, la souscription à une assurance décennale est obligatoire et vous devrez montrer l'attestation avant le début des travaux.

Attestation garantie décennale : comment ça marche ?

L’attestation d’assurance décennale est la preuve qu’un artisan ou une entreprise est bien couvert en cas de dommages survenant sur le chantier.

La garantie décennale est-elle obligatoire ?

La loi Spinetta encadre la responsabilité décennale et impose aux professionnels du bâtiment de souscrire à des garanties.

Que couvre la garantie décennale ?

L'assurance de responsabilité civile décennale couvre les dommages qui pourraient apparaître après la réception des travaux.

La garantie biennale : définition et couverture

La garantie biennale vous permet, en tant que constructeur de travaux, d'être protégé pendant les deux années suivant la réception des travaux.

Assurance décennale pour les auto-entrepreneurs : bien la choisir

L'assurance responsabilité civile décennale permet de garantir vos travaux en tant qu'auto-entrepreneur sur une durée de 10 ans.

Garantie pompe à chaleur : quelle décennale ?

L’installation d’une pompe à chaleur implique des responsabilités pour tous professionnels engagés dans le chantier.

Article 1792 du Code civil : comment fonctionne-t-il ?

L’article 1792 du code civil comprend : la responsabilité civile décennale, la responsabilité biennale et la garantie de parfait achèvement.

Quelle garantie décennale choisir pour la menuiserie extérieure ?

En tant que menuisier, vous avez l'obligation de souscrire une assurance décennale au même titre que les autres artisans.

Quel prix pour une assurance décennale ?

L'assurance décennale est une protection pour tout artisan qui intervient sur un chantier. Elle couvre les défaillances pendant 10 ans.

Responsabilité civile professionnelle : Combien ça coûte ?

Le prix de l'assurance responsabilité civile dépend de nombreux facteurs, et peut aller de 15 € par mois à plusieurs milliers d'euros à l'année. Mais pourquoi ?

La RC Pro : définition !

RC Pro, responsabilité civile, assurance pro... découvrez à quoi correspondent ces termes et si votre entreprises est réélement concernée.

La RC Pro du consultant en stratégie

Les contrats de RC Pro diffèrent en fonction de l'activité afin de couvrir les aléas de la meilleure manière, et au meilleur prix.

Que couvre la RC Pro ?

Une entreprise est responsable de tous les dégâts qu'elle peut engendrer. La RC Pro couvre tous les dommages aux tiers que pourrait engendrer l'entreprise.

La lettre type pour résilier son contrat d'assurance pro

Nous mettons à disposition notre modèle de lettre de résiliation afin de faciliter les démarches en cas de résiliation du contrat.

Responsabilité civile de l'employeur : Indispensable quand je recrute !

Découvrez comment protéger votre activité lorsque vous commencer à embaucher. Dès votre premier employé, vos risques changent, et votre assurance pro aussi !

Comment assurer la RC Pro du freelance en informatique ?

Les contrats de responsabilité civile professionnelle ne sont pas les mêmes en fonction de l'activité afin de couvrir les aléas au mieux, et au meilleur tarif.

La RC Pro du développeur informatique

Le principe de responsabilité civile est une des bases de notre société et il s'applique également dans le domaine professionnel.

L'assurance responsabilité civile professionnelle est-elle obligatoire ?

L'assurance RC Pro couvre les dommages aux tiers pouvant être causés par une entreprise. Voici dans quels cas elle est peut-être obligatoire.

La couverture RC Pro du conseil en management

Les contrats de responsabilité civile professionnelle diffèrent en fonction de l'activité, et également d'une entreprise à l'autre.

La RC Pro du consultant en informatique

Dans le cas du consultant en informatique, ce genre de contrat est indispensable afin de pouvoir couvrir d'éventuels dommages aux tiers.

Quelle RC Pro pour une agence web ?

Les contrats de responsabilité civile professionnelle diffèrent en fonction de l'activité. Dans le cas d'une agence web, ce genre de contrat est vital.

On calcule le coût d'un préjudice moral

Découvrez comment le préjudice moral peut concerner non seulement les personnes morales, mais aussi les entreprises et les indépendants.

Comment l'assurance estime le dommage corporel ?

Le tableau d'indemnisation vous permet de mieux appréhender le montant versé par l'assureur suite à un préjudice corporel.

Combien coûte une bonne RC Pro freelance ?

L'assurance RC Pro est un essentiel pour les freelances. Quel que soit le statut ou la taille de l'entreprise cette assurance couvre les dommages au tiers.

Pourquoi souscrire une RC Pro auto-entrepreneur ?

La responsabilité civile professionnelle est une couverture indispensable quelle que soit le statut ou la taille de l'entreprise.

Quelle différence entre RC exploitation et RC activité ?

Assurance professionnelle : tout savoir sur les différences qui existent entre RC exploitation et RC activité.

Devis de RC Pro : comment comparer efficacement les propositions ?

Le devis est souvent la première étape dans la recherche de la bonne assurance responsabilité civile professionnelle.

Attestation RC Pro : où la trouver ?

L'attestation de RC Pro est un document produit pendant la souscription et chaque année lors du renouvellement du contrat. Mais comment la retrouver ?

La déclaration de sinistre de responsabilité civile professionnelle

Quel que soit le type de sinistre, vous disposez d'un délai pour le déclarer à votre assureur.Combien de temps ? Quelles sont les démarches à effectuer ?

On décortique les garanties de la RC Pro

Le contrat de responsabilité civile professionnelle fait partie des basiques lorsque l'on débute son activité professionnelle.

Faute inexcusable de l'employeur : comment faire face ?

Découvrez pourquoi tous les employeurs sont concernés par le risque de faute inexcusable et comment bien se couvrir.

Sans RC Pro, cette erreur m’aurait coûté 8 500 € : retour d’expérience d’une graphiste freelance

Sans sa RC Pro graphiste, elle aurait dû débourser 8 500 € pour indemniser son client. Un rappel concret que même dans les métiers créatifs, l’assurance professionnelle est un indispensable.

Pourquoi les formateurs en ligne devraient souscrire une RC Pro ?

Comme toute activité professionnelle, la formation en ligne comporte ses risques. Et c’est là que l’assurance Responsabilité Civile Professionnelle (RC Pro) entre en jeu. Trop souvent négligée par les freelances du digital, elle peut pourtant faire toute la différence en cas de problème.

Pourquoi la RC Pro est-elle indispensable dans le digital ?

Avoir une RC Pro dans le secteur IT est indispensable car c'est un secteur ultra sensible : la moindre erreur peut avoir des conséquences commerciales, juridiques, voire médiatiques.

RC Pro et RGPD : pourquoi les freelances du web doivent redoubler de vigilance ?

Entre les obligations du RGPD (Règlement Général sur la Protection des Données) et les attentes de leurs clients, les risques de litiges sont réels. Heureusement, une assurance RC Pro (Responsabilité Civile Professionnelle) bien choisie permet de travailler l’esprit libre, sans craindre les mauvaises surprises.

6 dangers en freelance (et comment les éviter)

Être freelance, c’est synonyme de liberté, d’indépendance et de gestion autonome de son temps. Mais cette liberté a aussi ses risques.

Pourquoi faire appel à un courtier en assurance pour trouver sa RC Pro ?

Découvrez comment un courtier en assurance peut vous guider dans le choix de votre RC Pro.

Quelles assurances professionnelles pour une SAS ?

Découvrez les assurances professionnelles clés pour votre SAS