

Combien touche un indépendant en arrêt maladie ?
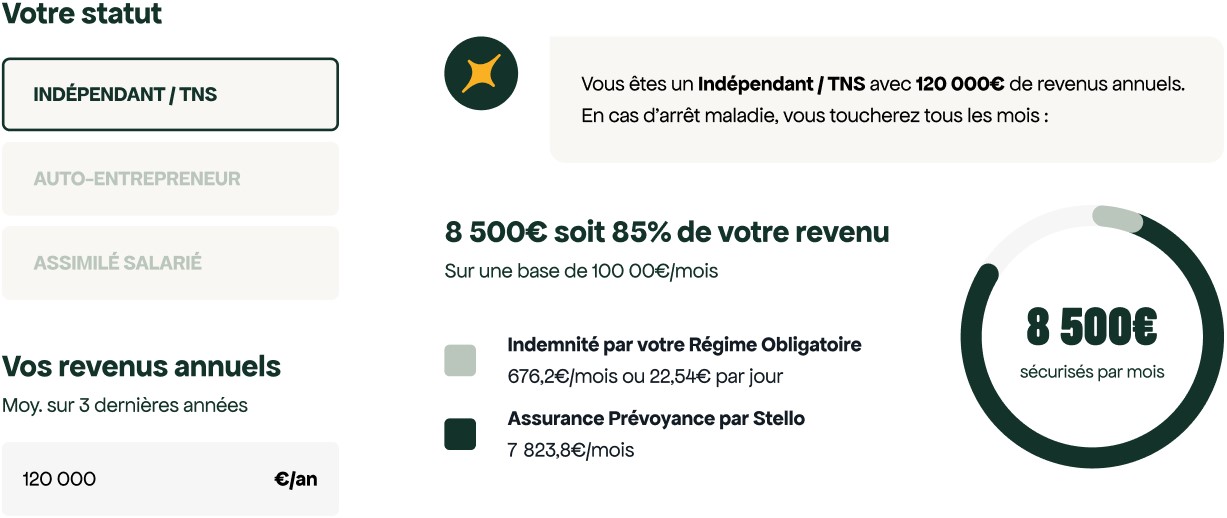
Un travailleur indépendant en arrêt maladie perçoit des indemnités journalières de la Sécurité sociale, calculées sur la moyenne de ses revenus des 3 dernières années, après un délai de carence de 3 jours. Concrètement, le montant des indemnités journalières représente environ 50 % du revenu de référence, avec un plafond fixé à 65,84 € par jour en 2026 pour les artisans, commerçants et auto entrepreneurs affiliés à la SSI. Ce montant est souvent très inférieur au revenu habituel, ce qui peut entraîner une perte de 50 % ou plus du niveau de vie habituel d'un indépendant. C'est pourquoi un contrat de prévoyance TNS permet de compléter ces indemnités et de préserver votre activité pendant l'arrêt de travail.
Un indépendant a-t-il droit aux indemnités journalières ?
Tous les travailleurs non salariés - artisans, commerçants, professions libérales, auto entrepreneurs - ont désormais droit à des indemnités journalières en cas d'arrêt maladie, sous conditions. Depuis 2020, les TNS relèvent du régime général via la Sécurité sociale des indépendants (SSI, ex-RSI), et depuis 2021, les professions libérales affiliées à la CNAVPL bénéficient également d'IJ versées par la caisse primaire d'assurance maladie (CPAM).
Pour ouvrir des droits, l'arrêt de travail doit être prescrit par un médecin, avec une date de début, une durée et un motif médical. Un indépendant en pension d'invalidité ne peut généralement pas cumuler avec des IJ maladie. Certains cas d'arrêt de travail (affection de longue durée, maternité, accident) obéissent à des règles spécifiques.
Les conditions : affiliation, revenu minimum
Pour percevoir des indemnités en cas d'arrêt maladie, plusieurs conditions doivent être remplies simultanément :
- 12 mois d'affiliation continue : les travailleurs indépendants doivent justifier 12 mois d'affiliation à la SSI ou à leur caisse d'assurance maladie au moment de l'arrêt.
- Un revenu minimum : le revenu d'activité annuel moyen (RAAM) doit atteindre au moins 10 % du PASS, soit environ 4 806 € en 2026. Si le RAAM est inférieur à ce seuil, les indemnités journalières sont nulles.
- Des cotisations sociales à jour : les travailleurs indépendants doivent être à jour de leurs cotisations sociales. Des arriérés importants peuvent bloquer le versement des IJ.
- Un envoi dans les 48 heures : un arrêt de travail doit être déclaré dans les 48 heures à la CPAM, sous peine de réduction ou de refus d'indemnisation (ameli.fr).
Si vous étiez salarié avant de devenir indépendant, la CPAM peut prendre en compte votre affiliation précédente dans certains cas de maintien de droits.
Les cas particuliers : micro-entrepreneur, gérant majoritaire, profession libérale
Les droits varient selon le statut exact. Voici les principales distinctions à connaître.
Le micro-entrepreneur (auto-entrepreneur)
Un auto-entrepreneur doit avoir 12 mois d'affiliation pour être indemnisé, comme tout TNS. Le revenu pris en compte est le chiffre d'affaires après abattement forfaitaire : 71 % pour les ventes de marchandises, 50 % pour les prestations de services commerciales et 34 % pour les activités BNC. Si le revenu résultant reste inférieur au seuil de 4 806 €, les IJ seront nulles. Pour mieux comprendre les démarches, consultez notre article sur l'arrêt maladie auto-entrepreneur.
Les professions libérales
Il faut distinguer deux situations. Les libéraux non réglementés affiliés à la SSI suivent les mêmes règles que les artisans et commerçants. Les libéraux réglementés affiliés à la CIPAV ou à une autre section de la CNAVPL bénéficient d'IJ depuis juillet 2021, versées par la CPAM du 4ᵉ au 90ᵉ jour, avec un plafond plus élevé (3 PASS).
Le gérant majoritaire de SARL/EURL
Il est considéré comme TNS et affilié au régime des indépendants. Les conditions d'affiliation et de revenu sont identiques à celles des artisans et commerçants. Point important : un chef d'entreprise dans cette situation ne bénéficie pas de complément employeur, contrairement aux salariés couverts par une convention collective.
En cas de cumul entre une activité salariée et une activité indépendante, les IJ sont calculées prioritairement sur le salaire si le revenu indépendant est trop faible.
Comment sont calculées les indemnités journalières d'un TNS ?
Le montant des indemnités journalières repose toujours sur le revenu d'activité annuel moyen (RAAM) des 3 dernières années civiles précédant l'arrêt. Ce n'est pas le simple chiffre d'affaires brut qui est retenu, mais le bénéfice ou le revenu après abattement ou charges, selon le régime fiscal. Le calcul diffère légèrement entre les TNS affiliés à la SSI et les professions libérales CNAVPL/CIPAV.
La formule de calcul, le plancher et le plafond
L'indemnité journalière est de 1/730 du revenu annuel moyen. C'est la formule unique appliquée par l'assurance maladie.
Pour les TNS affiliés à la SSI (artisans, commerçants, micro entrepreneur, gérant majoritaire) :
- PASS 2026 : 48 060 €
- RAAM plafonné à 1 PASS
- IJ maximale : 48 060 ÷ 730 = 65,84 € bruts par jour
- Si le RAAM est inférieur à 10 % du PASS, les IJ sont nulles
- Les indemnités journalières pour un artisan ou un commerçant peuvent être comprises entre 19,93 € et 49,82 € par jour selon le revenu déclaré
Pour les professions libérales CNAVPL/CIPAV :
- RAAM plafonné à 3 PASS, soit 144 180 €
- IJ maximale : environ 197,51 € bruts par jour
Les indemnités versées par la Sécurité sociale sont soumises à l'impôt sur le revenu et aux prélèvements sociaux (CSG/CRDS), sauf cas particulier d'affection de longue durée exonérée.
Le délai de carence et la durée maximale d'indemnisation
- Le délai de carence pour les indemnités est de 3 jours : les IJ ne sont versées qu'à compter du 4ᵉ jour d'arrêt.
- Les indemnités journalières ne sont pas versées pour un arrêt de moins de 7 jours.
- En cas d'affection de longue durée (ALD), le délai ne s'applique qu'une seule fois sur une période de 3 ans pour les arrêts liés à la même pathologie.
- Cas particuliers : hospitalisation, fausse couche et arrêts successifs séparés de moins de 48 heures peuvent bénéficier de la suppression du délai de carence.
Durée maximale :
- Les indemnités sont versées pendant un maximum de 360 jours sur 3 ans pour une maladie ordinaire.
- En cas d'ALD, l'indemnisation peut s'étendre jusqu'à 3 ans (avec réduction à 1 an pour les ALD non exonérantes à compter du 15 octobre 2026).
- Pour les libéraux CIPAV/CNAVPL, la prise en charge par la CPAM se limite à 87 jours (du 4ᵉ au 90ᵉ jour).
Les IJ sont versées en moyenne tous les 14 à 15 jours par la CPAM. Respectez scrupuleusement les dates de prescription et de prolongation pour éviter toute interruption de paiement.
Le montant maximum des indemnités journalières est plafonné entre 63 € et 65 € par jour pour la SSI, quelle que soit la hauteur du revenu réel. L'artisan à 80 000 € de bénéfice ne touche pas plus que le consultant à 50 000 € : le plafond de 1 PASS écrase toute différence au-delà.
Les limites du régime de base pour les indépendants
Le régime obligatoire d'assurance maladie ne couvre qu'une partie du revenu en cas d'arrêt. La protection sociale des indépendants présente trois limites majeures : un montant d'IJ insuffisant, des charges qui continuent de tomber, et une couverture très faible en cas d'invalidité ou de décès.
La perte de revenu réelle : revenu habituel vs indemnités journalières
Prenons un consultant indépendant qui gagne 4 000 € nets par mois. En arrêt maladie, ses indemnités journalières peuvent atteindre 65,84 € par jour en 2026, soit environ 1 975 € bruts mensuels. Après CSG/CRDS, il lui reste environ 1 830 €. La perte de revenus dépasse 2 000 € par mois.
Pour un auto-entrepreneur avec un chiffre d'affaires modeste, la situation est encore plus critique : les IJ peuvent tomber à 15 ou 20 € par jour. Contrairement aux salariés, les indépendants n'ont aucun complément employeur. Si vous vous demandez ce que cela donne concrètement sur deux mois, cet article illustre les conséquences d'un arrêt sans prévoyance.
Les charges fixes qui continuent à tomber
Pendant un cas d'arrêt maladie, votre activité s'arrête mais vos dépenses continuent :
- Loyer ou crédit du local professionnel
- Cotisations sociales minimales (URSSAF, caisse de retraite)
- Mensualités de prêt professionnel, leasing véhicule ou matériel
- Abonnements logiciels, téléphonie, énergie
- Assurances professionnelles (RC Pro, multirisque, cyber)
Un artisan avec 1 500 € de charges fixes mensuelles et 1 200 € d'IJ nettes se retrouve immédiatement en déficit. En quelques semaines, l'absence de trésorerie met en danger la pérennité de l'entreprise. C'est précisément là qu'un contrat de prévoyance incluant une garantie « frais professionnels » prend tout son sens.
Invalidité et décès : une couverture très limitée
La pension d'invalidité du régime de base couvre rarement plus de 30 à 40 % du revenu habituel d'un indépendant. En cas d'invalidité, un contrat de prévoyance TNS verse une rente d'invalidité selon le contrat souscrit, ce qui permet de maintenir un niveau de vie décent.
En cas de décès, le capital décès de base est modeste et ne suffit généralement pas à sécuriser la famille : crédit immobilier, études des enfants, charges courantes. Ni l'invalidité lourde ni le décès ne sont réellement couverts par le seul régime obligatoire.
La prévoyance TNS, c'est quoi concrètement ?
La prévoyance TNS est un contrat d'assurance qui verse des indemnités complémentaires, des rentes ou des capitaux en cas d'arrêt de travail, d'invalidité ou de décès. Un contrat de prévoyance TNS sert à combler l'écart entre les prestations de la Sécurité sociale et les besoins réels. La prévoyance TNS compense la perte de revenus en cas d'arrêt et préserve l'entreprise.
La prévoyance TNS est cruciale pour protéger l'avenir des indépendants. Un contrat de prévoyance peut être souscrit dès la création de l'entreprise, et c'est d'ailleurs le meilleur moment pour le faire, avant tout problème de santé.
Les garanties clés : IJ complémentaires, invalidité, décès, frais professionnels
- Indemnités journalières complémentaires : montant forfaitaire fixé à la souscription ou en pourcentage du revenu. Elles prennent le relais après une franchise contractuelle (3, 7, 15 ou 30 jours selon le contrat choisi).
- Invalidité : rente versée en cas d'incapacité durable à exercer son métier. Attention à la distinction entre invalidité « professionnelle » (incapacité dans votre métier) et « fonctionnelle » (incapacité générale), qui varie selon les contrats.
- Décès : capital versé aux bénéficiaires et, dans certains contrats, rente éducation pour les enfants ou rente conjoint.
- Frais professionnels : garantie qui rembourse les charges fixes (loyer, salaires, emprunts, cotisations) pendant l'arrêt. Particulièrement précieuse pour les artisans, commerçants et professions libérales avec des charges lourdes.
Stello permet de combiner ces garanties dans un même contrat, modulable selon votre profil et votre activité.
Franchises, exclusions et cas sensibles (dos, psy…)
La franchise en prévoyance est le délai avant le début de l'indemnisation. Plus elle est courte, plus le contrat coûte cher. Une franchise de 30 jours convient si vous avez de la trésorerie ; une franchise de 3 jours protège dès les premiers jours mais augmente la cotisation.
Les exclusions fréquentes à vérifier absolument :
- Les pathologies liées au dos (affections disco-vertébrales)
- Les troubles psychologiques : burn-out, dépression, anxiété - un sujet sensible et souvent mal couvert
- Les affections de longue durée préexistantes ou non déclarées
- Certains sports à risques
Lisez attentivement la définition des affections disco-vertébrales et les limites de prise en charge des troubles psychiques dans les conditions générales. Stello aide ses clients à décoder ces clauses et à choisir une couverture avec des exclusions les moins pénalisantes possibles.
Le volet fiscal : la déductibilité Madelin
Le dispositif loi Madelin permet aux travailleurs indépendants de déduire leurs cotisations de prévoyance de leur bénéfice imposable. Les cotisations pour prévoyance TNS peuvent être déductibles du revenu imposable dans la limite d'un plafond annuel, calculé en pourcentage du revenu professionnel majoré d'un pourcentage du PASS.
Qui peut en bénéficier ?
- Entreprises individuelles au réel
- Gérants majoritaires
- Professions libérales au réel
Les auto entrepreneurs en micro entreprise ne peuvent pas utiliser ce dispositif fiscal.
Exemple concret : un TNS avec 40 000 € de revenu qui déduit 1 200 € de cotisations prévoyance réduit son revenu imposable d'autant. Avec une tranche marginale d'imposition à 30 %, l'économie d'impôt est d'environ 360 €. Le coût réel de la prévoyance passe ainsi de 100 € à environ 70 € par mois. Pour approfondir ce sujet, consultez notre guide sur la prévoyance Madelin.
Combien coûte une prévoyance TNS ?
Le prix varie selon plusieurs facteurs, mais reste souvent bien inférieur aux conséquences financières d'un arrêt non couvert.
Les principaux facteurs de prix :
- Âge et état de santé au moment de la souscription
- Métier et niveau de risque (consultant vs artisan du bâtiment)
- Niveau de garanties (montant d'IJ, capital décès, rente d'invalidité, frais professionnels)
- Durée et niveau de franchise (3, 15 ou 30 jours)
Fourchettes indicatives :
- Consultant indépendant de 35 ans : à partir de 40 à 60 €/mois pour 60 € d'IJ complémentaires et 100 000 € de capital décès
- Artisan de 45 ans : 80 à 150 €/mois pour une couverture incluant IJ, invalidité et frais professionnels
Avec la déductibilité Madelin, le coût net peut être réduit de 20 à 45 % pour les TNS au réel. Comparez : une prévoyance à 80 €/mois représente 960 €/an. Un seul mois d'arrêt maladie sans prévoyance peut coûter 2 000 à 4 000 € de perte nette.
Comment choisir sa prévoyance en 4 étapes
Voici un mini-guide pratique pour souscrire un contrat adapté à votre situation, que vous soyez freelance, artisan ou dirigeant de TPE.
Étape 1 : calculer votre perte de revenu en cas d'arrêt
Utilisez un simulateur de revenus pour estimer vos IJ de base et mesurer le manque à gagner en cas d'arrêt maladie de 1, 3 ou 6 mois. Listez vos charges fixes (loyer, crédits, cotisations) pour quantifier le « trou » financier réel. Simulez différents cas d'arrêt de travail : arrêt simple, accident, affection de longue durée ALD. Cette étape définit le montant de revenu de remplacement à atteindre.
Étape 2 : définir le niveau d'indemnités journalières souhaité
Visez un revenu net pendant l'arrêt représentant 70 à 80 % de votre revenu habituel. Calculez l'écart entre les IJ de Sécurité sociale et le revenu nécessaire, puis fixez un montant d'IJ complémentaires qui comble ce gap (généralement 40 à 80 €/jour). La franchise choisie (7, 15 ou 30 jours) permet d'ajuster le prix en ciblant plutôt les arrêts longs.
Étape 3 : arbitrer les garanties invalidité et décès
Posez-vous deux questions concrètes : « Que se passe-t-il si je deviens invalide à 45 ans ? » et « Que deviennent mon conjoint, mon crédit et mes enfants en cas de décès ? ». Calibrez la rente d'invalidité sur vos charges et votre niveau de vie. Choisissez un capital décès couvrant au minimum 2 à 5 années de revenu. Ces garanties sont particulièrement importantes pour les indépendants exposés physiquement (BTP, artisans, livreurs).
Étape 4 : comparer les offres et demander un devis en ligne
Comparez à garanties équivalentes plutôt que sur le seul prix mensuel :
- Montants garantis (IJ, capital décès, rentes)
- Franchises et durées maximales d'indemnisation
- Exclusions (dos, psy, ALD, sports à risques)
Avec Stello, vous obtenez un devis de prévoyance TNS 100 % en ligne en 3 minutes, avec l'accompagnement d'un conseiller dédié pour décrypter les conditions et choisir le contrat adapté à votre activité.
FAQ – Arrêt de travail et prévoyance pour indépendants
Un auto-entrepreneur est-il payé en arrêt maladie ?
Oui, à condition de justifier de 12 mois d'affiliation et d'un revenu (après abattement) supérieur à 10 % du PASS. Le délai de carence est de 3 jours. L'indemnité journalière est calculée sur la moyenne des revenus des 3 dernières années. Pour le détail des démarches, lisez notre article sur l'arrêt maladie auto-entrepreneur.
Quel est le délai de carence pour un indépendant ?
Le délai de carence est de 3 jours. Les IJ sont versées à partir du 4ᵉ jour. En cas d'ALD reconnue, le délai ne s'applique qu'une seule fois sur une période de 3 ans. En cas d'hospitalisation, des règles particulières peuvent s'appliquer.
La prévoyance TNS est-elle obligatoire ?
Non, la prévoyance n'est pas obligatoire pour les travailleurs non salariés. Elle est cependant fortement recommandée pour compenser les limites du régime de base. Sans prévoyance, un indépendant peut perdre plus de la moitié de son revenu habituel dès le premier mois d'arrêt.
Prévoyance et mutuelle : quelle différence ?
La mutuelle (complémentaire santé) rembourse les frais de soins médicaux : consultations, médicaments, hospitalisation. La prévoyance, elle, assure le maintien de revenu en cas d'arrêt de travail pour maladie, d'invalidité ou de décès. Ce sont deux protections complémentaires mais distinctes.
Peut-on souscrire une prévoyance après un problème de santé ?
C'est possible, mais le contrat comportera souvent des réserves, des surprimes ou des exclusions sur la pathologie concernée. D'où l'intérêt de souscrire un contrat de prévoyance le plus tôt possible, idéalement dès la création de l'entreprise, quand votre dossier médical est vierge.
Combien touche un indépendant en arrêt maladie en 2026 ?
Le montant maximal des indemnités journalières est de 65,84 € en 2026 pour les affiliés SSI (1 PASS). Pour les professions libérales CNAVPL/CIPAV, le plafond atteint 197,51 €/jour (3 PASS). En dessous du seuil de revenu, les IJ peuvent être nulles.
Peut-on travailler pendant un arrêt de travail quand on est indépendant ?
Non. L'arrêt de travail impose la cessation complète de l'activité dès le premier jour. Tout contrôle du médecin-conseil de l'assurance maladie qui révèlerait une poursuite d'activité peut entraîner la suppression des IJ (article L.323-6 du Code de la Sécurité sociale).
Que se passe-t-il en cas d'affection de longue durée (ALD) ?
La durée d'indemnisation est prolongée, pouvant aller jusqu'à 3 ans pour un même cas d'arrêt de travail lié à l'ALD. Le délai de carence ne s'applique qu'une fois. Des particularités fiscales existent : les IJ liées à une ALD exonérante ne sont pas imposables.
Que devient ma prévoyance en cas de changement de statut (micro-entreprise vers société) ?
Un changement de statut nécessite d'adapter votre contrat de prévoyance. Les données relatives à votre revenu, votre régime fiscal et votre caisse d'affiliation évoluent. Un courtier comme Stello vous accompagne dans cette transition pour maintenir une couverture adaptée sans interruption.
La prévoyance couvre-t-elle tous les cas d'arrêt de travail ?
Non. Chaque contrat comporte des exclusions et des délais de carence contractuels. Les cas d'arrêt maladie liés au dos ou aux troubles psychologiques sont souvent limités. Il est essentiel de lire les conditions générales et de comparer les offres avant de souscrire. Stello vous aide à identifier le contrat le plus complet pour votre lecture de risque.
En résumé : le régime de base offre un filet de sécurité minimal aux indépendants en arrêt de travail, mais il ne suffit pas à maintenir votre niveau de vie ni à couvrir vos charges. La prévoyance TNS n'est pas un luxe : c'est le lien entre votre santé et la survie de votre activité. Faites votre simulation en ligne et obtenez un devis personnalisé en 3 minutes avec Stello.